Na segunda-feira, 26 de outubro de 2026, a bolsa brasileira parou. Logo nos primeiros minutos do pregão, o Ibovespa caiu 10% e a B3 acionou o circuit breaker pela primeira vez desde a pandemia. No fim do dia, o índice fechou em queda de 13,88%, a maior desde março de 2020. Para quem nunca tinha visto isso acontecer, ficaram as perguntas: quem decide parar a bolsa, por que parar ajuda e o que muda depois que o pregão volta? Este artigo responde a essas três perguntas, usando o próprio 26 de outubro como estudo de caso.
O conceito
O nome vem da engenharia elétrica. O disjuntor da sua casa desliga a energia quando a corrente passa de um limite seguro, para evitar que um curto-circuito vire incêndio. O circuit breaker da bolsa faz algo parecido: quando o índice cai além de um limite em um único dia, as negociações são interrompidas por um tempo.
A ideia nasceu nos Estados Unidos, depois da Black Monday de 1987, quando o Dow Jones perdeu 22,6% em um único pregão. No Brasil, o mecanismo foi adotado em 1997.
O ponto central é que o circuit breaker não impede a queda. Ele impõe uma pausa. Essa pausa importa porque, em quedas extremas, o mercado entra num ciclo que se alimenta sozinho. Os compradores somem do livro de ofertas, porque ninguém quer comprar enquanto o preço despenca. Ao mesmo tempo, vendas forçadas se acumulam: ordens de stop são disparadas e investidores alavancados recebem chamadas de margem e precisam vender para cobri-las. Cada venda empurra o preço para baixo, o que dispara mais vendas.
A pausa quebra esse ciclo de três formas. Primeiro, dá tempo para que os investidores processem a informação nova, em vez de reagir ao movimento do preço. Segundo, permite que compradores voltem a colocar ofertas. Terceiro, a reabertura acontece por leilão, que reúne todas as ordens e encontra um preço único, em vez de deixar o preço escorregar negócio a negócio.
O nível que aciona cada etapa é calculado sempre a partir do fechamento do dia anterior:

Em que N é o nível do índice que dispara a etapa, Pt-1 é o fechamento do pregão anterior e L é o limite de queda daquela etapa (10%, 15% ou 20%).
Como funciona na prática
As regras da B3
As regras atuais têm três estágios. No primeiro, quando o Ibovespa cai 10%, os negócios param por 30 minutos. Se, depois da reabertura, a queda chegar a 15%, há nova interrupção, de uma hora. Se a baixa atingir 20%, a B3 pode suspender as negociações por um prazo que ela mesma define e comunica ao mercado.
| Estágio | Queda do Ibovespa | Suspensão |
|---|---|---|
| 1º | 10% | 30 minutos |
| 2º | 15% | 1 hora |
| 3º | 20% | Prazo definido pela B3 |
Há duas regras de horário. O mecanismo não é acionado nos últimos 30 minutos do pregão e, se a interrupção acontecer na última hora, o fechamento pode ser prorrogado em até 30 minutos para que o mercado reabra e volte a negociar normalmente (Jovem Pan). A lógica é evitar que o dia termine com o mercado travado, sem um preço de fechamento formado em negociação.
A suspensão não atinge só ações. Ela vale também para BDRs, ETFs, opções referenciadas nesses ativos e títulos de renda fixa privada. E as ordens que não estejam participando de leilão podem ser canceladas durante a pausa. Na prática, quem tinha uma ordem de venda parada no sistema pode descobrir, na reabertura, que ela não existe mais.
Os gatilhos de 26 de outubro
Na sexta-feira anterior à eleição, o Ibovespa fechou aos 205.082,56 pontos. Aplicando a fórmula, os gatilhos da segunda-feira eram:
| Estágio | Limite | Nível do Ibovespa |
|---|---|---|
| 1º | −10% | 184.574 pontos |
| 2º | −15% | 174.320 pontos |
| 3º | −20% | 164.066 pontos |
Aplicação no mercado
Um detalhe que pouca gente percebe: quando a bolsa para, o resto do mundo não para. O circuit breaker vale para o mercado à vista da B3, mas outros mercados continuam funcionando, e a formação de preço migra para eles.
Os contratos futuros têm limites próprios. No 26 de outubro, a B3 ampliou de forma excepcional o limite de queda do Ibovespa futuro e do mini-Ibovespa futuro, justamente para que o mercado futuro conseguisse absorver a reação (Money Times).
O dólar e Nova York seguem abertos. O câmbio continua negociando, assim como os títulos públicos e as ações brasileiras listadas nos Estados Unidos. Enquanto a B3 estava travada, os investidores olhavam para fora para estimar onde o Ibovespa reabriria: o EWZ, fundo de ações brasileiras negociado em Nova York, chegou a derreter 19% (Money Times).
Ações individuais têm freios próprios. Na B3, quando um papel oscila além de certos limites, ele vai para leilão (os chamados túneis de negociação), independentemente do que acontece com o índice. Nos Estados Unidos, o circuit breaker de mercado usa o S&P 500 como referência, com gatilhos de 7%, 13% e 20%.
O Tesouro Direto também para. A plataforma tem regras próprias de suspensão, ligadas à volatilidade dos juros. No mesmo dia, ela passou a manhã inteira com as negociações suspensas e só reabriu na hora do almoço. Esse é o tema do próximo artigo desta série.
Estudo de caso: o 26 de outubro de 2026 e o histórico
A sequência do dia
| Momento | O que aconteceu |
|---|---|
| Sexta (23/10) | Ibovespa fecha em alta de 0,47%, aos 205.082 pontos; dólar a R$ 4,99 |
| Antes da abertura | Dólar dispara cerca de 8% e abre perto de R$ 5,50 |
| Primeiros minutos | Ibovespa atinge −10% e o circuit breaker suspende o mercado à vista por 30 minutos |
| 10h41 | Negociações retomadas |
| Reabertura | Ibovespa volta em queda de 16,88%, aos 170.461 pontos |
| Mínima do dia | Queda de 17,34%, aos 169.516 pontos |
| Fechamento | Queda de 13,88%, aos 176.608 pontos; dólar sobe 8,21%, a R$ 5,4029 |
O dado mais revelador é a reabertura. O mercado parou com o índice em −10% e voltou em −16,88%. Durante os 30 minutos de pausa, a informação continuou sendo processada nos mercados que seguiam abertos, e o leilão de reabertura simplesmente incorporou tudo de uma vez. O freio interrompeu o pregão, mas não segurou o preço.
O resto do dia, porém, mostrou o outro lado da história. Da mínima de −17,34% ao fechamento de −13,88%, o Ibovespa recuperou mais de 3 pontos percentuais, à medida que compradores voltaram ao livro de ofertas. Também não houve segunda paralisação: mesmo operando abaixo de −15% depois da reabertura, o índice seguiu sendo negociado sem nova interrupção (Exame). Por isso, o dia entra na estatística como mais uma parada de 30 minutos.
O tamanho da queda
O fechamento de −13,88% foi a maior queda diária do Ibovespa desde 16 de março de 2020, quando o índice recuou 13,92% no início da pandemia (InfoMoney). Na mínima do dia, a perda chegou a superar os 15,83% de 10 de setembro de 1998, o maior tombo de fechamento desde o Plano Real (Poder360). O episódio também quebra um padrão: entre as dez maiores quedas diárias analisadas pela Elos Ayta antes desta segunda-feira, só uma estava ligada diretamente a um acontecimento político doméstico.
Comparação com episódios anteriores
| Data | Episódio | Fechamento do Ibovespa |
|---|---|---|
| 28/10/1997 | Crise asiática | +6,42% |
| 10/09/1998 | Crise russa (dois acionamentos) | −15,82% |
| 15/10/2008 | Crise financeira global | −11,39% |
| 18/05/2017 | Joesley Day | −8,80% |
| 12/03/2020 | Pandemia (dois níveis no mesmo dia) | −14,78% |
| 26/10/2026 | Eleição presidencial | −13,88% |
A tabela mostra os dois desfechos possíveis da pausa. Em 1997, o índice parou no meio de uma queda forte e fechou em alta de mais de 6%. Em 2017, o gatilho foi de 10%, mas o fechamento ficou em −8,80%. Nesses casos, a pausa ajudou o mercado a se reancorar. Em 1998 e em 2020, a queda continuou depois da reabertura e chegou ao segundo nível. O 26 de outubro ficou no meio do caminho: reabriu bem abaixo do ponto de parada, mas recuperou parte das perdas até o fechamento.
A diferença entre os episódios está no que provocou a queda. Quando o pânico é maior que a mudança real nos fundamentos, a pausa tende a ajudar. Quando a informação nova de fato muda o valor dos ativos, a pausa só adia o ajuste. Em números totais, a B3 acionou o mecanismo 24 vezes desde 1997, com 20 paradas de 30 minutos e 4 de uma hora (Poder360).
Quanto falta para recuperar
Uma conta liga este caso ao nosso artigo sobre drawdown. Para voltar ao ponto de partida depois de uma queda q, o índice precisa subir:

Com a queda de 13,88% no fechamento, o Ibovespa precisa subir cerca de 16,1% só para voltar ao nível de sexta-feira. Se a referência for a mínima do dia, de −17,34%, a alta necessária chega a quase 21%. A assimetria é a mesma de sempre: a recuperação exige um percentual maior que a perda.
Riscos e limitações
O circuit breaker tem críticos sérios na literatura acadêmica, e entender as críticas ajuda a não superestimar o mecanismo.
- Efeito ímã. Quando o mercado se aproxima do gatilho, alguns investidores antecipam as vendas por medo de ficarem presos durante a pausa, e essa pressa pode puxar o índice justamente para o nível que dispara o freio. O argumento foi formalizado por Avanidhar Subrahmanyam em 1994, e estudos sobre a Bolsa de Nova York encontraram sinais de que os participantes retiram liquidez quando o gatilho se aproxima.
- Armadilha de liquidez. Durante a pausa, ninguém consegue sair da posição na bolsa. Quem precisava vender fica exposto aos mercados que continuam abertos, e o 26 de outubro mostrou que a reabertura pode acontecer muito abaixo do ponto de parada.
- O gatilho olha para o índice, não para cada ação. Um papel pode cair muito mais que o Ibovespa sem que o mecanismo seja acionado. Na segunda-feira, ações de bancos e construtoras caíram bem mais que a média.
- Não altera fundamentos. O circuit breaker não muda a percepção de risco fiscal, a trajetória dos juros nem os lucros esperados das empresas. Tratá-lo como garantia de que “a bolsa não vai cair demais” é um erro: ele só garante que a queda vai ter pausas.
Contexto atual
As regras recomeçam todo dia. Nesta terça-feira (27), os gatilhos passam a ser calculados a partir do fechamento de segunda: o primeiro estágio seria acionado em 158.947 pontos, o segundo em 150.117 e o terceiro em 141.287.
O mercado segue digerindo o resultado. No radar desta terça estão falas do presidente do Banco Central, Gabriel Galípolo, leilões do BC e sinais sobre a composição da equipe econômica (InfoMoney). No restante da semana, a reunião do Fed acontece na quarta-feira (28), e na sexta-feira (30) saem as estatísticas fiscais de setembro do Banco Central e a PNAD Contínua do IBGE (SpaceMoney). Nos juros, o mercado passou a precificar alta da Selic na reunião do Copom de 4 de novembro. Há também incerteza política: o senador Flávio Bolsonaro anunciou que pedirá a anulação da eleição (Rumo News).
O histórico eleitoral oferece um contraponto. Segundo levantamento da Elos Ayta, o Ibovespa caiu depois de quatro dos seis segundos turnos desde 2002, mas acabou fechando a semana em alta (NeoFeed). A ressalva é de escala: nenhuma dessas reações anteriores chegou perto da desta segunda-feira, e o padrão do passado não garante o comportamento dos próximos dias.
Conclusão
O circuit breaker é um freio, não um piso. Ele existe para impedir que o pânico se alimente de si mesmo, dando tempo para que a informação seja processada e para que compradores voltem ao mercado. Quando a queda é exagerada em relação aos fundamentos, essa pausa costuma ajudar o preço a se reancorar. Quando a informação nova é relevante de verdade, a pausa apenas organiza um ajuste que acontece de qualquer jeito.
O 26 de outubro de 2026 mostrou as duas coisas no mesmo dia: a bolsa parou em −10%, voltou em −16,88% e fechou em −13,88%. O freio funcionou como previsto, mas o que define os próximos dias são as decisões sobre política fiscal, os juros e a equipe econômica, e é isso que os próximos artigos desta série vão acompanhar.
Glossário
| Termo | Definição |
|---|---|
| Circuit breaker | Mecanismo que interrompe as negociações da bolsa quando o índice cai além de um limite no mesmo dia. |
| Fechamento anterior | Preço de fechamento do último pregão, usado como referência para calcular os gatilhos. |
| Leilão de reabertura | Processo que reúne todas as ordens de compra e venda e define um preço único para retomar as negociações. |
| Livro de ofertas | Lista de ordens de compra e venda registradas para um ativo, com preços e quantidades. |
| Chamada de margem | Exigência de depositar mais garantias quando uma posição alavancada perde valor; se não for atendida, a posição é vendida. |
| Efeito ímã | Tendência de o preço ser atraído para o nível do gatilho quando investidores antecipam vendas por medo da pausa. |
| Túnel de negociação | Limite de oscilação de uma ação individual que, quando ultrapassado, leva o papel para leilão. |
| EWZ | Fundo de índice (ETF) negociado nos EUA que replica ações brasileiras. |
Próximos temas
- Marcação a mercado: por que o Tesouro Direto, considerado o investimento mais seguro do país, pode mostrar saldo negativo, e quando essa perda é real.
- Repasse cambial: como a alta do dólar chega ao preço do pão, e por que o Banco Central acompanha esse número de perto.
- Prêmio de risco: quanto a bolsa precisa render acima do CDI para compensar o risco, e por que essa régua é tão alta no Brasil.
Referências
- Subrahmanyam, A. (1994). Circuit breakers and market volatility: a theoretical perspective. Journal of Finance, 49(1).
- Goldstein, M.; Kavajecz, K. (2004). Trading strategies during circuit breakers and extreme market movements. Journal of Financial Markets, 7(3).
- B3/Bora Investir. B3 aciona circuit breaker (26/10/2026).
- Suno. Ibovespa cai 10% e B3 aciona circuit breaker após reeleição de Lula (26/10/2026).
- Jovem Pan. Após reeleição de Lula, Bolsa aciona circuit breaker e pausa pregão (26/10/2026).
- Money Times. Circuit breaker em ação: entenda como funciona o botão de pânico da bolsa (26/10/2026).
- Money Times. Tempo real: Ibovespa afunda com vitória de Lula (26/10/2026).
- Mix Vale. Ibovespa recua após B3 acionar circuit breaker pela 1ª vez desde 2020 (26/10/2026).
- BM&C News. Ibovespa registra maior queda diária desde 1998 (26/10/2026).
- Canal Rural. Ibovespa fecha em queda de 13,88% e dólar comercial sobe 8,21% (26/10/2026).
- Exame. Ibovespa fecha em baixa de 13,9%, maior queda diária em 6 anos (26/10/2026).
- Exame. Bolsa já parou 23 vezes com circuit breaker; relembre os episódios (2026).
- Poder360. B3 acionou circuit breaker 24 vezes desde 1997 (26/10/2026).
- Poder360. Com reeleição de Lula, Bolsa caminha para maior queda diária (26/10/2026).
- InfoMoney. Possível correção dos mercados, Galípolo, leilões do BC e mais destaques desta terça (27/10/2026).
- NeoFeed. Bolsa despenca com vitória de Lula, mas passado mostra que ressaca eleitoral pode ser curta (26/10/2026).
- SpaceMoney. Eleição e Fed comandam a semana dos mercados (25/10/2026).
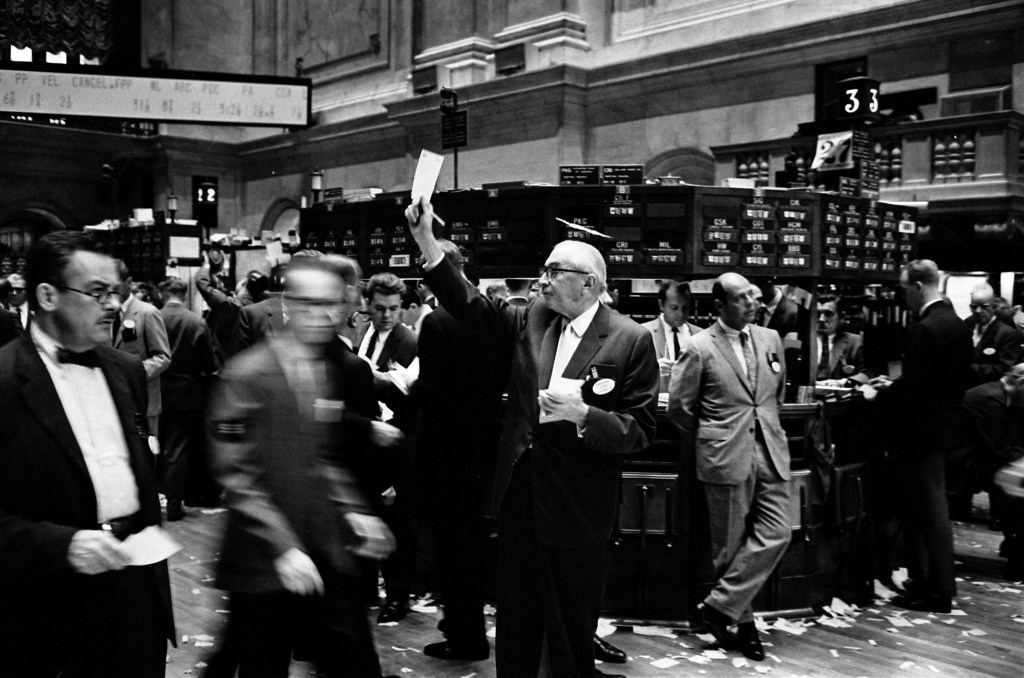
Imagem de capa: operadores no pregão da Bolsa de Nova York, onde o circuit breaker nasceu, depois da Black Monday de 1987. Foto histórica da Library of Congress, “NY stock exchange traders floor”, via Wikimedia Commons, em domínio público. Conteúdo educativo; não é recomendação de investimento.


