Na segunda-feira seguinte ao segundo turno, as manchetes falavam do circuit breaker, do tombo do Ibovespa e da disparada do dólar. Mas um número menos famoso fez um dos movimentos mais bruscos do dia: o CDS de cinco anos do Brasil subiu 26% e passou a operar em 151,7 pontos, contra 120,2 na sexta-feira, véspera da votação. Três semanas antes, o mesmo indicador estava no menor nível em seis anos.
O CDS é o termômetro mais usado do chamado risco-país, e costuma ser o primeiro a reagir quando o mercado muda de ideia sobre um país. Neste artigo, que dá sequência à série sobre o pós-eleição (do circuit breaker à prévia do Copom), explico o que ele mede, como ler os números, por que ele se move antes dos outros indicadores e, tão importante quanto, o que ele não diz.
O conceito: o seguro contra o calote
Risco-país é a compensação extra que um investidor exige para emprestar dinheiro a um país, em vez de emprestar a um devedor considerado praticamente sem risco, como o Tesouro dos Estados Unidos. Quanto mais o mercado desconfia da capacidade de um país de pagar suas dívidas, maior essa compensação.
O CDS (Credit Default Swap) é uma forma direta de medir essa desconfiança. Ele funciona como um seguro: o comprador paga um prêmio anual e, se o país der calote ou reestruturar a dívida (o chamado “evento de crédito”), o vendedor do contrato cobre a perda. A analogia mais próxima é o seguro de carro. Se a seguradora acha que o motorista ficou mais arriscado, o prêmio sobe. A diferença é que, aqui, o “motorista” é um país inteiro, e o preço do seguro é negociado todos os dias por investidores do mundo todo.
O prêmio é cotado em pontos-base, e cada 100 pontos-base equivalem a um ponto percentual ao ano. Ou seja, um CDS de 151,67 significa que proteger a dívida brasileira custa cerca de 1,52% ao ano do valor segurado. O prazo de cinco anos é a referência porque é o mais negociado.
O instrumento é relativamente recente: o primeiro CDS de que se tem registro foi criado pelo banco J.P. Morgan em 1997. Sua grande vantagem é permitir que um gestor transfira o risco de crédito de um título sem precisar vendê-lo.
Na prática: fazendo a conta
O custo anual da proteção sai de uma conta simples:
Custo anual = Valor protegido × (CDS ÷ 10.000)
Imagine um fundo estrangeiro com US$ 10 milhões em títulos da dívida externa brasileira, que quer se proteger contra um calote:
| Momento | CDS (pontos-base) | Custo anual da proteção |
|---|---|---|
| Depois do 1º turno (6/10/2026) | 108 | US$ 108.000 |
| Véspera do 2º turno (23/10/2026) | 120,2 | US$ 120.200 |
| Dia seguinte ao 2º turno (26/10/2026) | 151,7 | US$ 151.700 |
| Pico da crise de 2002 (outubro) | perto de 4.000 | perto de US$ 4.000.000 |
Em um fim de semana, o mesmo seguro ficou US$ 31.500 mais caro por ano. E a última linha mostra o que é uma crise de confiança de verdade: em 2002, proteger a dívida brasileira chegou a custar algo perto de 40% do valor segurado por ano.
Dá para tirar uma probabilidade de calote do CDS?
Dá, com cuidado. A aproximação mais usada no mercado é:
Probabilidade anual implícita ≈ CDS ÷ (1 − taxa de recuperação)
A taxa de recuperação é quanto o credor espera reaver em caso de calote; a convenção do mercado é 40%. Com o CDS em 151,7 pontos, a conta dá cerca de 1,52% ÷ 0,6 ≈ 2,5% ao ano. Antes do segundo turno, com 120,2 pontos, dava cerca de 2%.
Mas esse número não é uma previsão. O CDS não representa diretamente uma probabilidade oficial de inadimplência, e convertê-lo em probabilidade depende das hipóteses sobre a recuperação e da metodologia usada. Além disso, o preço embute um prêmio de risco: investidores pagam mais pelo seguro justamente quando estão com medo, o que tende a inflar a probabilidade implícita em relação à real.
CDS e EMBI+: dois termômetros
O outro indicador clássico de risco-país é o EMBI+ Brasil, calculado pelo J.P. Morgan. Ele mede a média ponderada dos juros extras pagos por títulos brasileiros em dólar em relação a papéis de prazo equivalente do Tesouro americano. Ambos são medidos em pontos-base e costumam andar juntos, mas não são iguais: o EMBI+ mede o juro extra cobrado no título, enquanto o CDS mede o preço do seguro sobre ele. Em momentos de estresse, a diferença pode ser grande. Em 2002, o EMBI+ atingiu o recorde de sua série em 27 de setembro, com cerca de 2.400 pontos-base (as séries variam entre 2.395 e 2.443), enquanto o CDS se aproximou de 4.000 pontos em outubro.
Aplicação no mercado: por que o CDS se move antes
Há três motivos para o CDS costumar ser o primeiro a reagir.
O primeiro é que ele é negociado no mercado global, por investidores estrangeiros, sem depender do horário do pregão brasileiro. O segundo é que ele isola o risco de crédito: quem compra CDS está apostando apenas na capacidade de pagamento do país, sem o ruído de juros, câmbio ou resultado de empresas. O terceiro é prático: comprar proteção é mais rápido e barato do que vender uma carteira inteira de títulos. Quando o medo chega, é por ali que ele aparece primeiro.
Um bom exemplo é a perda do grau de investimento em 2015. As agências de rating demoraram meses para agir, mas o mercado já estava cobrando. O CDS fechou o dia 2 de janeiro de 2015 em 202,32 pontos e já estava em 307,75 em 16 de março. A S&P só tirou o selo de bom pagador do Brasil em setembro. Quando o rebaixamento veio, o CDS já operava em níveis de país especulativo havia meses.
O CDS também conecta os temas desta série. Quando ele sobe, o investidor estrangeiro passa a exigir juros mais altos para financiar o Brasil. Isso empurra para cima a ponta longa da curva de juros (no dia 26, os juros futuros avançaram mais de 260 pontos-base nos prazos médio e longo), o que derruba os títulos do Tesouro Direto na marcação a mercado. Ao mesmo tempo, o medo pressiona o real, e um dólar mais caro alimenta o repasse cambial para a inflação, que por sua vez pesa na decisão do Copom. Para o investidor estrangeiro, o mesmo movimento aparece no risco cambial. O CDS é, em muitos casos, o começo dessa cadeia.
Por fim, o CDS mostra que mercado e agências nem sempre concordam. Depois do primeiro turno, o alívio aproximou o indicador brasileiro do patamar do México, de 94 pontos. Mas o México tem grau de investimento nas três maiores agências, enquanto o Brasil segue na categoria especulativa. O mercado pode antecipar uma melhora (ou piora) que as agências ainda não reconheceram.
Estudo de caso: a montanha-russa de outubro de 2026
Em pouco mais de um mês, o risco-país brasileiro foi do melhor nível em anos a um dos piores do período recente:
| Data | O que aconteceu | CDS 5 anos |
|---|---|---|
| 19/9/2026 | Pré-campanha | 112 pontos, menor nível do 3º mandato de Lula |
| 6/10/2026 | Flávio Bolsonaro à frente no 1º turno | abaixo de 108, menor nível em seis anos |
| 23/10/2026 | Véspera do 2º turno | 120,2 |
| 26/10/2026 | Dia seguinte à reeleição de Lula | 151,7 |
| 29/10/2026 | Fim da semana pós-eleição | 134,87 |
Em 19 de setembro, o indicador caiu a 112 pontos-base, o menor nível desde o início do terceiro mandato. Logo após o primeiro turno, amplamente favorável a Flávio Bolsonaro, ele despencou para menos de 108 pontos, o menor patamar desde 2020. O mercado passou a precificar uma condução econômica mais liberal a partir de 2027. Quando o resultado do segundo turno contrariou essa aposta, o prêmio voltou de uma vez. Na quinta-feira (29), o indicador estava em 134,87 pontos, ainda 13% acima do nível de 23 de outubro.
Uma lição sobre como ler o número
Repare que as fontes não batem. A S&P Global Market Intelligence registrou 151,67 pontos na segunda-feira, enquanto o Poder360 informou que o CDS subiu de 120,21 para 143,87 pontos naquele dia, o maior patamar desde março de 2026. Não é erro de nenhum dos dois: o CDS é negociado fora de bolsa, cada provedor de dados coleta cotações de um jeito, e uma cotação no meio do dia é diferente do fechamento. Por isso, ao comparar números de CDS, vale sempre usar a mesma fonte para as duas pontas.
Pontos ou porcentagem?
Comparar com o passado ajuda a dar proporção ao susto:
| Episódio | Ponto de partida | Pico | Variação |
|---|---|---|---|
| Eleição de 2002 | 862 (fim de 2001) | perto de 4.000 (outubro) | mais que quadruplicou |
| Perda do grau de investimento, 2015 | 202,32 (2/1) | 462,5 (22/9) | mais que dobrou |
| Eleição de 2026 | abaixo de 108 (6/10) | 151,7 (26/10) | cerca de 40% |
Os dados de 2002 vêm do IBRE/FGV: o CDS se aproximou de 4.000 pontos em outubro e terminou 2002 em 2.290 pontos, depois de ter fechado 2001 em 862. Em 2015, o CDS subiu 34,84 pontos em um único dia e fechou em 462,5 pontos em 22 de setembro, a maior alta diária do segundo mandato de Dilma Rousseff até então.
Aqui está a nuance. Em pontos, o salto de 26 de outubro (cerca de 31 pontos, pela S&P Global) foi parecido com o pior dia de 2015. Em porcentagem, foi três vezes maior: 26% contra cerca de 8%. A diferença está na base: um país que parte de 120 pontos sente cada 30 pontos com muito mais intensidade do que um que parte de 430. O nível absoluto de hoje continua longe das crises anteriores. A velocidade da virada é que foi histórica.
E 2002 deixa outra lição: crises de confiança podem se reverter. O que virou o jogo foi o compromisso do governo eleito com um superávit primário alto e com a reforma da Previdência, e o EMBI+ terminou 2003 em 463 pontos.
Riscos: o que o CDS não diz
Não é uma probabilidade real. Como visto, a conta de probabilidade implícita depende de hipóteses e embute um prêmio pelo medo. Ela serve para comparar momentos, não para prever um calote.
Ele mede a dívida externa. O CDS soberano protege, em geral, os títulos brasileiros emitidos em dólar no exterior. Mas a maior parte da dívida pública brasileira é interna e em reais. Na prática, um governo que se endivida na própria moeda raramente dá um calote formal; o risco costuma aparecer de outras formas, como inflação, juros mais altos e moeda mais fraca. O CDS captura só uma parte da história fiscal.
Fatores globais pesam. Em momentos de aversão a risco no mundo, os CDS de todos os emergentes sobem juntos, mesmo sem mudança nos fundamentos de cada país. Antes de atribuir uma alta a um fato local, vale comparar com pares como México, Colômbia e Chile.
Liquidez pode exagerar os movimentos. Por ser negociado fora de bolsa, o CDS pode reagir de forma exagerada em dias de estresse, quando poucos negócios definem o preço. Picos no meio do dia nem sempre se sustentam, como mostrou a queda para 134,87 pontos três dias depois.
O seguro também tem risco. Quem compra proteção depende de o vendedor conseguir pagar se o calote acontecer. Em 2008, a seguradora americana AIG, uma das maiores vendedoras de CDS do mundo, precisou ser socorrida pelo governo dos Estados Unidos exatamente por isso.
Contexto atual
O risco-país recuou do pico, mas não voltou ao ponto de partida, e o ambiente continua tenso. Na terça-feira (3), na volta do feriado, o Ibovespa caiu 1,42%, aos 165.528,92 pontos, e o dólar subiu 0,79%, a R$ 5,487, em meio à preocupação com os rumos da política econômica do próximo governo. Pesaram rumores de que Lula poderia discutir com o economista André Lara Resende uma proposta de redução gradual da Selic, possibilidade negada pela cúpula do PT. Os juros futuros voltaram a subir, e o Boletim Focus revisou para cima as projeções de inflação e juros: a Selic esperada para o fim de 2027 passou de 11,75% para 12,50%, e o IPCA de 2027 foi a 4,76%, acima do teto da meta.
O cenário de piora ainda está no radar. Os estrategistas do Morgan Stanley avaliam que o CDS pode subir mais 40 pontos, e o dólar chegar a R$ 6,00, se as pressões fiscais se intensificarem, embora ressaltem que situações desse tipo foram precificadas apenas duas vezes nos últimos 20 anos.
O que pode mudar a direção? Nas próximas semanas, o comportamento do CDS deve depender dos sinais do governo reeleito sobre as contas públicas, como a escolha da equipe econômica e o compromisso com metas fiscais. E hoje à noite, às 18h30, o Copom anuncia sua decisão sobre a Selic. Um risco-país mais alto pressiona o câmbio e as expectativas de inflação, e é um dos fatores que tornam mais difícil retomar os cortes.
Conclusão
O CDS é o preço que o mundo cobra para segurar a dívida de um país. Ele é útil justamente porque reage rápido: negociado globalmente e isolando o risco de crédito, costuma registrar a mudança de humor do mercado antes do rating, da bolsa e, às vezes, do próprio câmbio.
Outubro de 2026 mostrou essa velocidade. Em três semanas, o indicador foi do melhor nível em seis anos a um salto de 26% em um único dia. Mas ler o CDS exige cuidado: comparar números da mesma fonte, olhar pontos e porcentagem ao mesmo tempo, lembrar que a probabilidade implícita não é uma previsão e que ele mede só uma parte do risco fiscal.
A lição de 2002 é que o risco-país responde a credibilidade, e credibilidade se constrói com atos, não com o resultado de uma eleição. Para o investidor, o CDS não diz o que vai acontecer; diz quanto o mercado está pagando para se proteger do que pode acontecer.
Glossário
| Termo | Definição |
|---|---|
| Risco-país | Compensação extra exigida para emprestar a um país em vez de a um devedor considerado sem risco. |
| CDS (Credit Default Swap) | Contrato que funciona como seguro contra o calote de um país ou empresa. |
| Ponto-base | Um centésimo de ponto percentual (0,01%). 100 pontos-base equivalem a 1% ao ano. |
| Evento de crédito | Calote, reestruturação ou outro evento previsto no contrato que aciona o pagamento do CDS. |
| Taxa de recuperação | Parcela da dívida que o credor espera reaver em caso de calote; a convenção do mercado é 40%. |
| Probabilidade implícita | Chance de calote “embutida” no preço do CDS; inclui prêmio de risco e não é uma previsão. |
| EMBI+ Brasil | Índice do J.P. Morgan que mede o juro extra pago por títulos brasileiros em dólar sobre os do Tesouro americano. |
| Rating | Nota de crédito atribuída por agências como S&P, Moody’s e Fitch. |
| Grau de investimento | Faixa de rating que indica baixo risco de calote; conhecido como “selo de bom pagador”. |
| Grau especulativo | Faixa de rating abaixo do grau de investimento, onde o Brasil está desde 2015. |
| Mercado de balcão | Mercado em que os contratos são negociados diretamente entre as partes, fora da bolsa. |
| Hedge | Operação de proteção contra um risco já existente na carteira. |
Próximos temas
- Juro real de 8%: o que significa ter um dos maiores juros reais do mundo, para quem investe e para quem toma crédito, à luz da decisão do Copom desta quarta.
- Como ler uma ata do Copom: as palavras e expressões que o mercado observa, a partir da ata desta reunião, que sai na próxima terça.
- Rating soberano: como as agências dão nota a um país, por que o Brasil perdeu o grau de investimento em 2015 e o que seria preciso para recuperá-lo.
Referências
- CNN Brasil, “Risco-país brasileiro avança 26% e atinge maior nível desde junho de 2025” (26/10/2026).
- Poder360, “Risco Brasil cai a 112 pontos, menor nível no 3º mandato de Lula” (19/9/2026), “Risco país cai para 110 pontos, menor nível desde 2020” (outubro de 2026) e “Risco país atinge 134,87 pontos na 5ª feira” (outubro de 2026).
- Brasil em Folhas, “CDS do Brasil sobe para maior nível desde março” (26/10/2026).
- Portal da Notícia, Rumo News e ADVFN, cobertura do CDS com dados da S&P Global Market Intelligence (26 e 27/10/2026).
- Aliados Brasil e Melhor Investimento, cobertura do relatório do Morgan Stanley e do CDS pós-eleição (outubro de 2026).
- Gazeta do Povo, “Risco-país cai ao menor nível desde 2020 após 1º turno das eleições” (outubro de 2026).
- Exame, “Ibovespa tem 6ª queda seguida e dólar sobe ao maior nível do ano” (3/11/2026).
- Blog do IBRE/FGV, “Mercado financeiro e eleições”.
- Revista de Economia da UEM, “Risco-país brasileiro no período 2002-2010”.
- Resenha Eco, “O quarto mandato começa com 5% de margem” (novembro de 2026).
- Estado de Minas/Agência Estado, “Risco medido pelo CDS tem o maior avanço em um dia no segundo mandato de Dilma” (23/9/2015).
- Mais Retorno, verbete “Credit Default Swap (CDS)”.
- Mercado Financeiro Semanal, artigos anteriores da série.
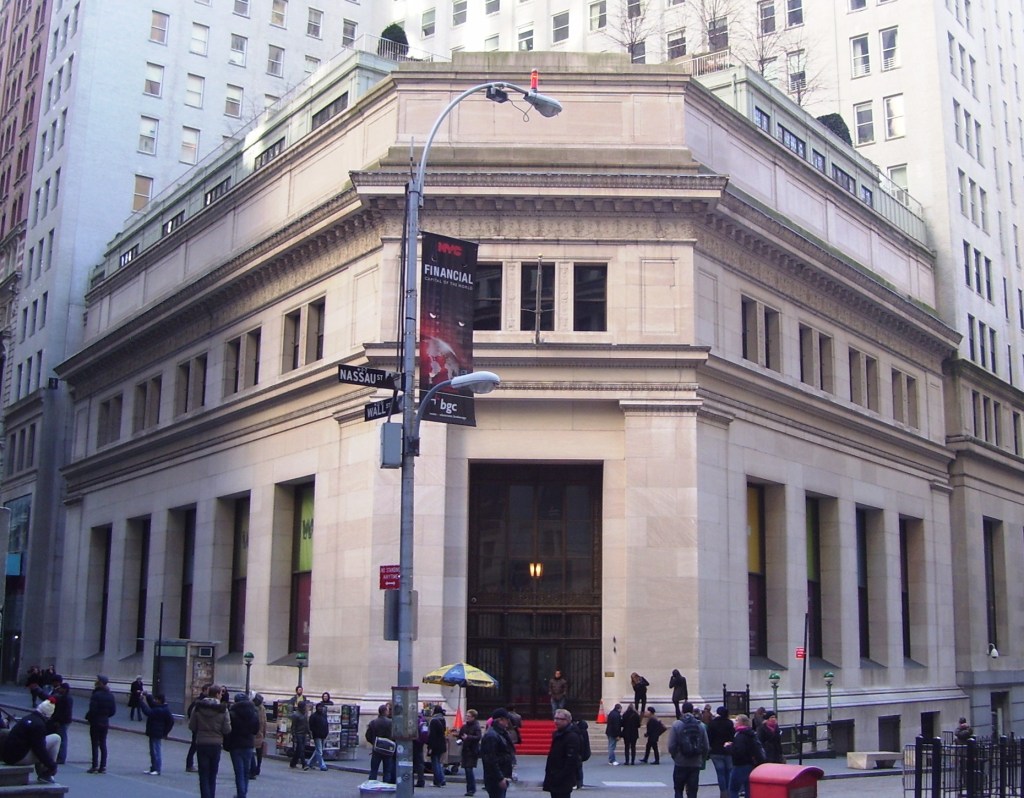
Foto de capa: antiga sede do J.P. Morgan & Co., no número 23 de Wall Street, em Nova York. Beyond My Ken/Wikimedia Commons, licença CC BY-SA 4.0.

